中国服务机器人产业 从追赶到逆袭的崛起之路
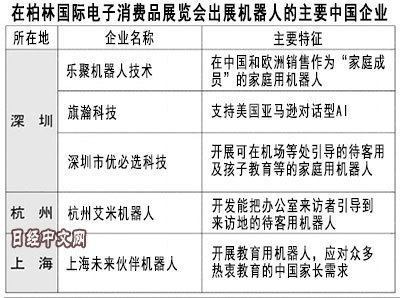
全球服务机器人市场风起云涌,一场围绕服务消费机器人制造的竞争正悄然重塑产业格局。日本媒体近期观察到一个显著趋势:中国正凭借庞大的市场需求、快速的商业化落地能力和持续的技术创新,在服务型机器人领域实现对日本等传统强国的“逆袭”。这一现象背后,是中国制造业升级与人工智能技术深度融合的缩影,也预示着全球服务机器人产业重心正在东移。
日本曾是机器人王国,如今面临中国挑战
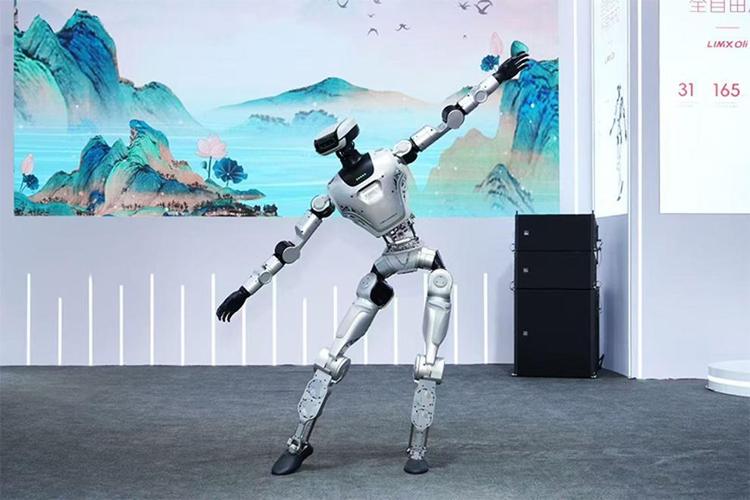
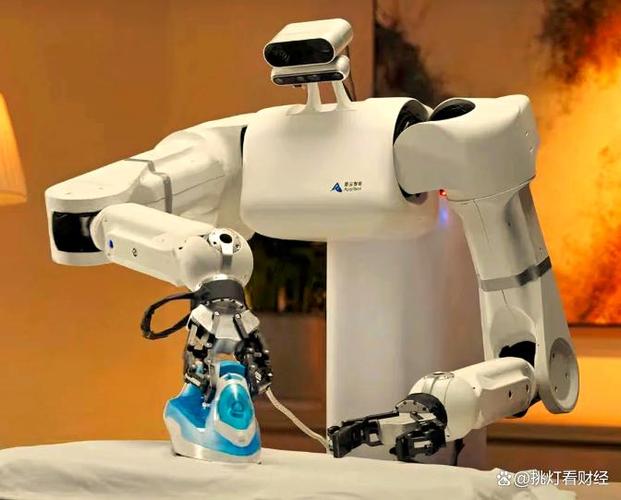
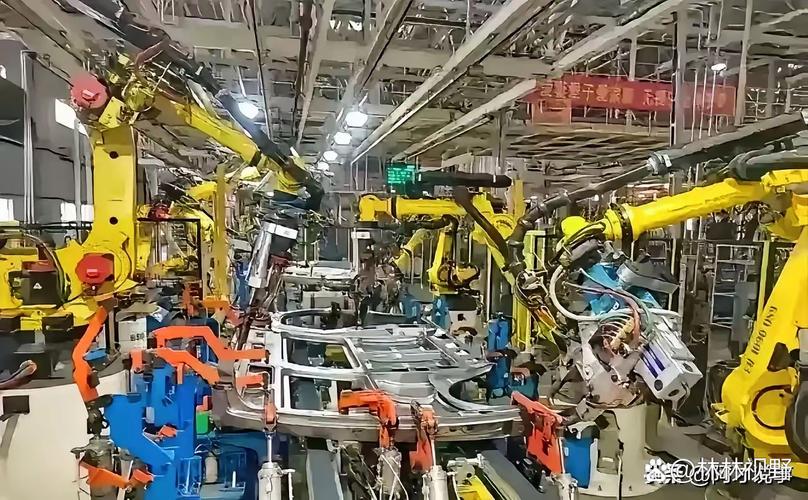
日本素有“机器人王国”之称,在工业机器人领域长期占据全球领先地位。在服务消费机器人这一新兴赛道上,日本企业虽然起步较早,推出了如软银Pepper、本田ASIMO等代表性产品,却普遍面临商业化难题——成本高企、场景有限、量产困难。相比之下,中国依托完整的供应链体系、丰富的应用场景和活跃的资本环境,正后来居上。从送餐机器人、清洁机器人到陪伴教育机器人,中国企业的产品不仅在国内快速铺开,更开始大规模出口海外市场。
中国“逆袭”的三大驱动力
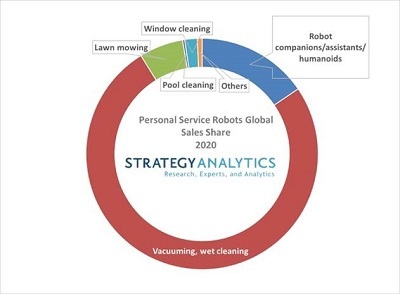
其一,完善的产业链与成本优势。中国拥有全球最完整的电子制造产业链,深圳、东莞等地成熟的硬件生态大幅降低了服务机器人的研发与制造成本。传感器、伺服电机、减速器、 AI 芯片等关键部件正加速国产替代,使中国企业能够以更快的迭代速度和更亲民的价格推出产品。以扫地机器人为例,中国品牌已占据全球主要市场份额,在日本本土市场也表现出强劲竞争力。
其二,丰富的应用场景与数据积累。中国超大规模市场为服务机器人提供了天然试验场。餐厅、酒店、商场、医院、养老院、家庭等多元场景催生了差异化需求,海量真实数据反馈又加速了AI算法的优化升级。相比日本较为分散且受限于法规的市场环境,中国在服务机器人的规模化落地方面更具弹性。
其三,政策支持与资本汇聚。 “十四五”机器人产业发展规划明确将服务机器人列为重点方向,各地产业园、应用示范区相继落地。风险投资和科技巨头加速布局,为初创企业提供了从研发到渠道的全链路支持。这种“政策+资本+场景”的共振效应,是中国服务机器人产业快速崛起的独特土壤。
挑战犹存:核心技术与高端市场仍是攻坚重点
尽管前景向好,中国服务机器人产业在高质量精密减速器、高精度传感器、核心控制算法等环节仍对海外存在一定依赖。智能交互能力、人机协作安全性和可靠性基础研究还需持续补强。日本企业正力图向上游核心部件和高端医疗、护理机器人发力,构筑新一轮技术壁垒。对中国企业而言,实现从“量的扩张”向“质的提升”转变,才是长期制胜之道。
从瞪羚企业加速崛起到产业生态日渐繁荣,从国内普及到品牌出海,中国服务机器人正在书写一场可见的“逆袭故事”。这场跨越不仅关乎技术与产品,更是制造业转型、服务业升级与社会需求叠加的时代结晶。日本媒体捕捉到的这一动向,实则勾勒出全球智能机器产业重回竞合新局的关键信号。未来服务消费机器人这片蓝海,谁将真正掌舵,值得持续展望与观察。
如若转载,请注明出处:http://www.whqmsd.com/product/47.html
更新时间:2026-10-23 20:06:43