人形机器人爆单真相 特斯拉、宇树背后,谁在闷声发财?
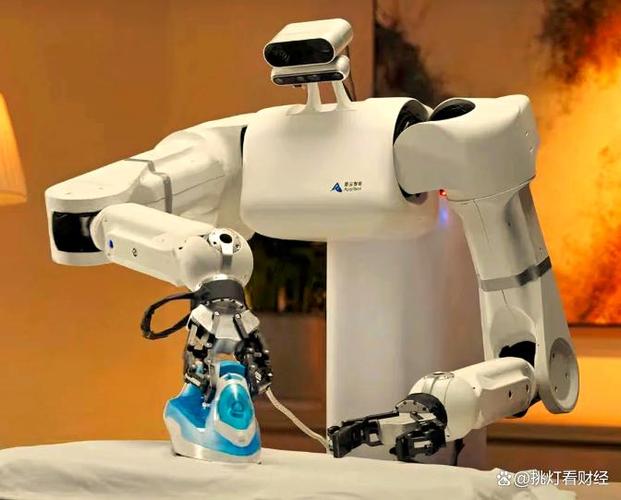
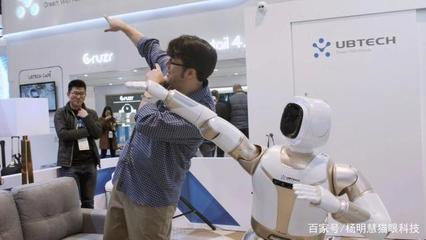
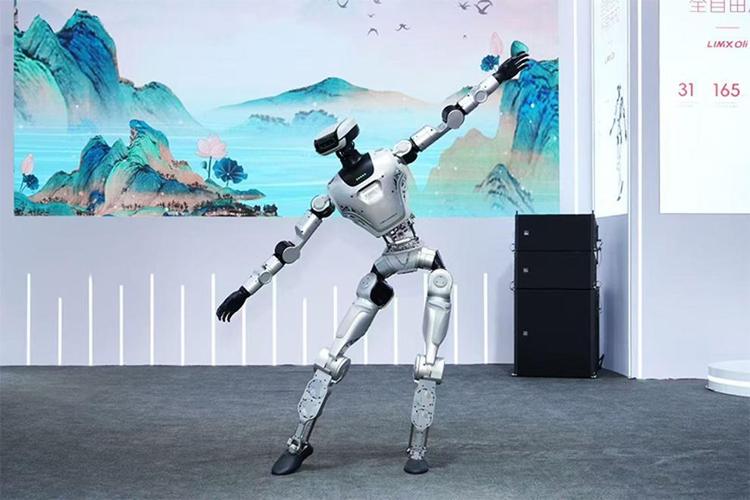
2025年,人形机器人赛道迎来前所未有的爆发。特斯拉Optimus Gen 3宣布小批量交付,宇树科技Unitree G1在电商平台创下预售破万台纪录,资本市场的热情从一级市场蔓延至二级市场。在这场声势浩大的狂欢中,真正“爆单”的并非整机制造商,而是一批隐藏在聚光灯之外的上游供应链企业。当马斯克和王兴兴站在台前讲述通用机器人的未来时,服务消费机器人制造领域的供应商们正默默收割着确定的红利。
特斯拉的“鲶鱼效应”与供应链的暗涌
特斯拉每次公布Optimus进展,都会引发A股人形机器人板块的异动。但剥开概念炒作的表皮,机构的调研纪要反复指向同一个事实:Optimoks的量产时间表仍存变数,但其技术方案已倒逼国内厂商加速核心零部件的国产替代。谐波减速器、无框力矩电机、行星滚柱丝杠——这些专业名词背后,是绿的谐波、鸣志电器、贝斯特等一批低调企业的确定性订单。据不完全统计,2025年上半年国内人形机器人核心零部件招标额同比增长超过240%,其中服务消费级机器人(如教育陪伴、导览接待)的零部件需求占比悄然攀升至35%。
宇树们的“破圈”困局:整机组装毛利承压
宇树G1以9.9万元的价格杀入消费市场,被业内视为“价格屠夫”。但拆解其BOM成本后会发现,整机毛利率可能不足20%,远低于上游减速器企业40%以上的毛利水平。这揭示了一个残酷的行业真相:人形机器人整机制造正快速滑向“组装厂”角色,核心价值向高性能伺服系统、轻量化结构件和专用AI芯片转移。当宇树在京东直播带货、特斯拉在推特发布炫酷视频时,为它们提供伺服驱动器的汇川技术、供应轻量化关节模组的立讯精密,才是财报数据更漂亮的那一方。
服务消费机器人制造:一场静默的产能军备赛
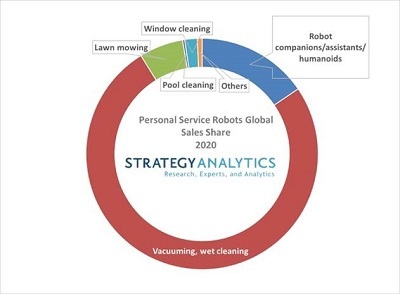
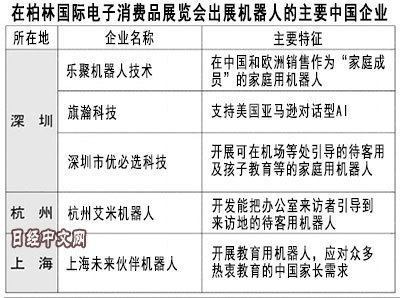
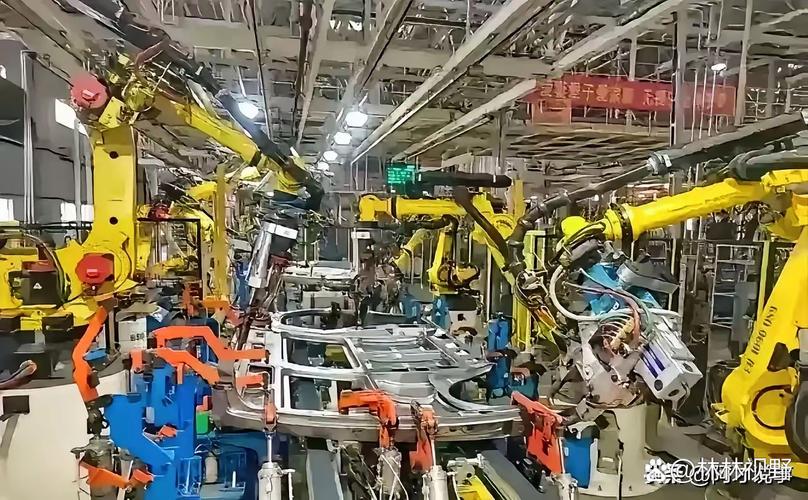
2025年上半年,国内服务消费机器人产量达86.3万台,其中人形或类人形外观的产品占比首次突破12%。北京亦庄、深圳南山、苏州工业园几乎同时出现了“机器人代工厂”热潮:富士康拿下两家备受瞩目的通用人形机器人企业的OEM协议,比亚迪电子开始承接商用服务机器人整机制造订单。这些代工企业凭借消费电子领域积累的精密制造能力和供应链管理经验,正在将人形机器人的制造成本以每年15%—20%的速度向下拉。而服务于餐饮配送、商场导引、养老陪伴的“专用型服务机器人”,因场景明确、技术成熟,已成为制造企业真正产生正向现金流的业务板块。
谁在闷声发财?——三个隐秘的利润池
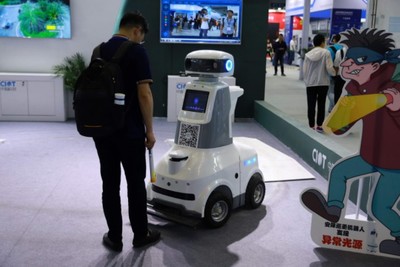
第一,微型伺服驱动器制造商。单人形机器人需要40—50个关节,每个关节均需配套微型伺服驱动器,价格虽从数千元逐步降至千元级,但需求总量巨大。一家头部国产伺服厂商的COO透露,其2025年针对人形机器人领域的产线稼动率已超95%。第二,柔性触觉传感器供应商。为满足服务机器人与人安全交互的需求,电子皮肤从“可选”变为“标配”,汉威科技、帕西尼感知等公司的订单均排至年底以外。第三,垂直场景运营商。例如将机器人布置在机场做贵宾引导、在医院做药品配送的服务商,通过按“有效服务时长”向机构收费的模式,在B端市场不讲人形故事、只算效率账,已经跑通单店盈利模型。
警惕产需错配的时间差
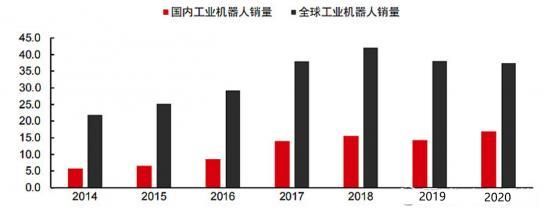
爆单的亢奋情绪下也有暗影。工业机器人当年的补贴战留下一地零部件库存,历史极可能在服务消费机器人身上重演。目前已公开的人形机器人意向订单总量(约38万台)与全球年度有效消费需求(约3—6万台),存在近6倍差值。“期货式”订单能否转化成真实的流水线节拍,考验着每家制造企业的风险敞口。那些依附于宇树、特斯拉的生产计划投资扩产的上游企业,需警惕主机厂为压价转移代价的可能。
人形机器人的“安卓时刻”尚未来临,但服务消费机器人制造的竞争已进入阵地战。在聚光灯下爆单的是明星企业,聚光灯背后发财的则是把准“使用价值第一”逻辑的务实践行者。当把“让人遥望的未来之梦”一步一步拆解为“清晰的供应链账本”,未来正加速机械臂轮到来时,中国的制造供应链继续回答,也是最实惠的回答。
如若转载,请注明出处:http://www.whqmsd.com/product/45.html
更新时间:2026-10-23 19:23:10