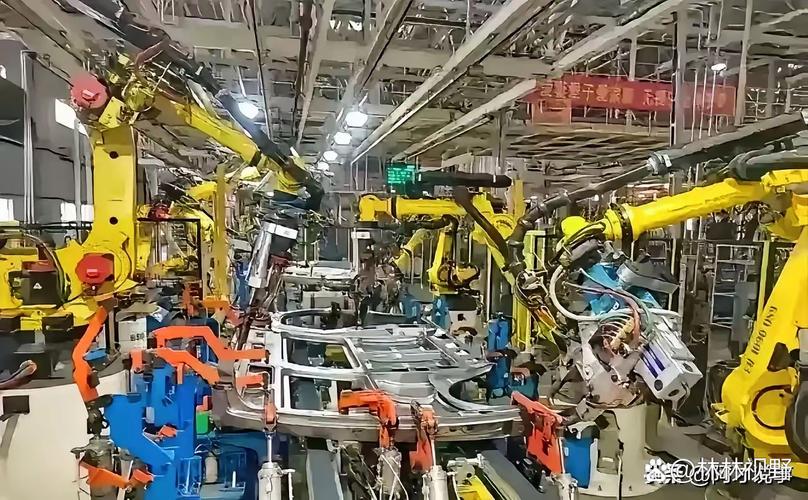
中国机器人制造业的转型之路 从产业优劣势到服务消费机器人的突围
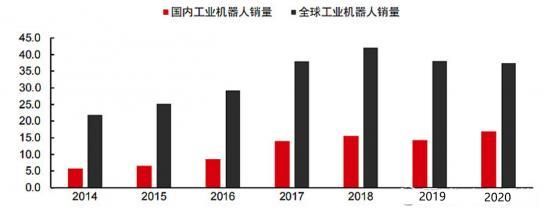
中国机器人产业正处于从“规模扩张”向“质量跃升”转型的关键节点。要理解转型路径,必须先厘清自身的产业优劣势,再聚焦服务消费机器人这一高增长赛道,找到制造模式与产品逻辑的重构方向。
一、中国机器人产业的优劣势分析
优势方面十分突出。第一,产业链完整且配套成本低。从减速器、伺服电机、控制器到本体制造与系统集成,中国拥有全球最完整的机器人供应链之一,尤其在长三角和珠三角形成了集群效应,零部件采购半径短、迭代速度快。第二,市场规模与应用场景丰富。中国连续多年是全球最大的工业机器人消费市场,制造场景的多样性为产品验证和算法训练提供了天然试验场。第三,政策与资本双重驱动。国家层面持续出台机器人产业支持政策,地方产业园、引导基金与资本市场共同形成了较为充裕的资金供给。第四,工程师红利与迭代效率。大量机械、电子、软件工程人才使得产品从设计到量产的周期明显短于多数海外同行。
劣势同样不容回避。核心零部件仍存在“卡脖子”环节,高端减速器、高精度编码器、部分专用芯片和工业软件对外依赖度较高;产品同质化严重,中低端本体价格战激烈,利润空间被持续压缩;基础研究与原创算法积累不足,在运动控制、人机交互等底层能力上与领先国家仍有差距;高端系统集成能力和品牌溢价偏弱,许多企业停留在“代工型制造”阶段,缺乏定义产品的能力。
二、转型的核心方向
基于上述优劣势,中国机器人制造业的转型应围绕三条主线展开。其一是“补链强链”,把资源集中投向核心零部件和工业软件的自主化,通过产学研联合攻关降低对外依赖,同时以规模化应用反哺零部件迭代。其二是“从制造走向定义”,企业需要从单纯卖本体转向提供场景化解决方案,在细分行业沉淀工艺知识与数据资产,形成难以复制的行业壁垒。其三是“软硬一体与智能化”,将AI大模型、云端训练与边缘控制结合,让机器人从执行固定程序的设备升级为具备感知、决策与自适应能力的智能体。
三、服务消费机器人制造:转型的关键突破口
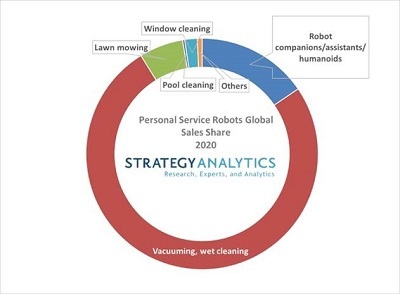
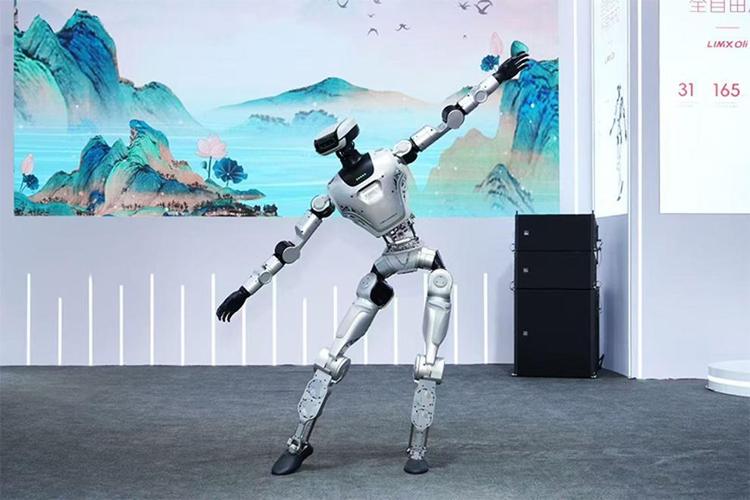
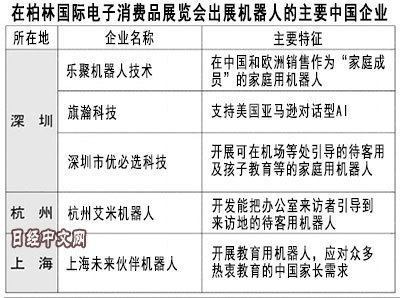
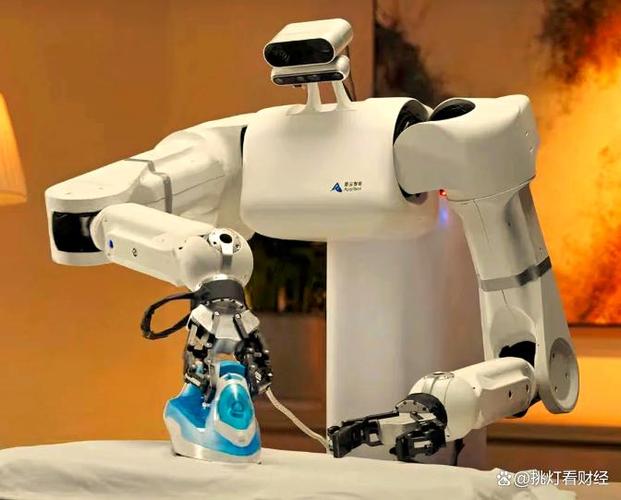
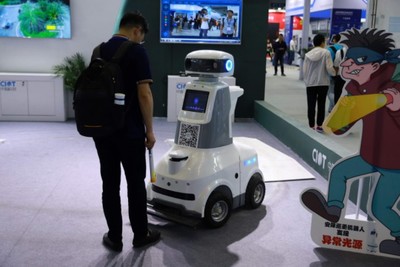
服务消费机器人涵盖家用清洁、教育陪伴、商用配送、康养护理、安防巡检等场景,具有需求碎片化、迭代周期短、用户反馈直接的特点。这一赛道恰好契合中国机器人产业的优势:供应链完整使成本控制与快速量产成为可能,庞大内需市场为产品试错提供空间,丰富的互联网与AI人才支撑智能化体验。
但服务消费机器人的制造逻辑与工业机器人显著不同。它更接近消费电子:强调外观设计、用户体验、软件生态与售后服务,而非单纯的精度与节拍。因此制造转型需在四个方面发力。第一,建立“小批量、多品种、快迭代”的柔性制造能力,用模块化平台降低定制成本,缩短新品上市周期。第二,强化软件与内容生态,把机器人视为“硬件入口”,通过持续的功能更新与场景服务提升用户黏性和复购率。第三,重视用户数据闭环,在合规前提下用真实使用数据驱动产品改进与算法优化。第四,构建服务型制造体系,将销售、租赁、运维与内容服务结合,从一次性硬件销售转向持续性服务收入。
四、
中国机器人制造业的转型,本质上是从“成本与规模驱动”走向“技术与场景驱动”。工业机器人领域要补短板、提价值,服务消费机器人领域则要发挥供应链与市场优势,建立以用户体验为中心的柔性制造与软件生态能力。唯有把产业优劣势转化为清晰的产品定义与制造范式,中国机器人产业才能在全球竞争中完成从跟随到并跑、再到局部领跑的跨越。
如若转载,请注明出处:http://www.whqmsd.com/product/46.html
更新时间:2026-10-23 04:50:49